„Ujemna cena paliwa” nie oznacza najtańszego ciepła, a MPEC patrzy na przyszłość ciepłownictwa w Piekarach niemal wyłącznie z perspektywy utrzymania obecnego modelu centralnego dostawcy ciepła.
Jednym z argumentów MPEC na rzecz spalarni jest tzw. ujemna cena paliwa – dostawca odpadów (a precyzyjniej wytworzonego z nich tzw. pre-RDF/RDF) musi bowiem płacić za ich przyjęcie do spalenia. Nie oznacza to jednak, że ciepło powstające ze spalania śmieci jest automatycznie najtańsze.
Z najnowszego raportu “Energetyka cieplna w liczbach – 2025” Urzędu Regulacji Energetyki wynika, że średnia cena wytwarzania ciepła z odpadów komunalnych stałych wyniosła w 2025 r. 68,14 zł/GJ. Dla porównania w przypadku biogazu było to 44,46 zł/GJ, a w przypadku ciężkiego oleju opałowego 64,75 zł/GJ. Średnia dla wszystkich źródeł wyniosła 102,69 zł/GJ.
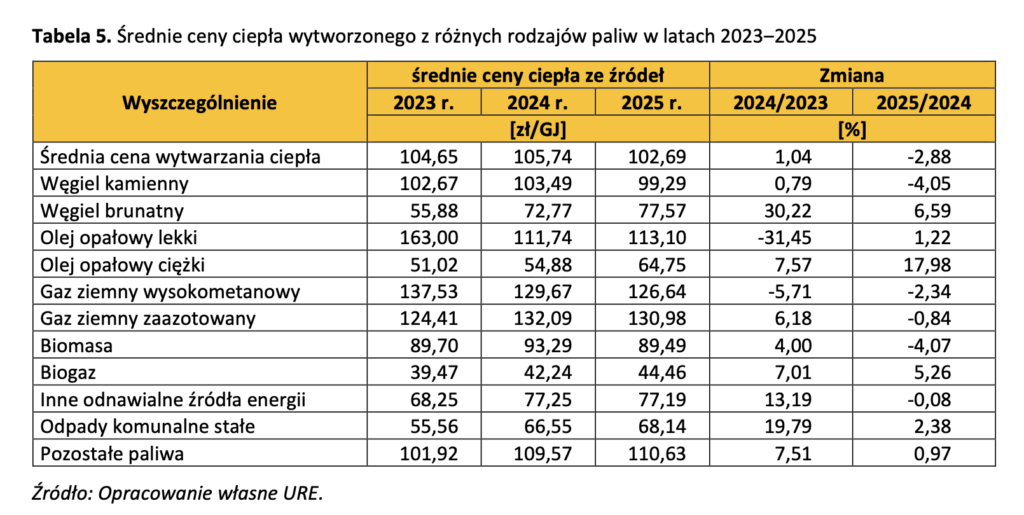
Niski koszt samego paliwa wcale nie przekłada się więc automatycznie na niską cenę wytworzonego ciepła.
W przypadku odpadów koszt paliwa rzeczywiście jest bardzo niski – URE wykazuje w 2025 r. średni koszt paliwa dla odpadów komunalnych stałych na poziomie zaledwie 0,03 zł/GJ – ale mimo tego średnia cena wytworzenia ciepła wynosiła wspomniane wyżej 68,14 zł/GJ!
Pomimo “ujemnej ceny paliwa” ciepło z odpadów już obecnie nie jest więc najtańsze, a trzeba uwzględnić perspektywę opłat za emisje CO₂, które jeszcze podroży koszt takiego ciepła dla odbiorcy – w bliższej lub dalszej perspektywie (tymczasem opłaty te już dziś są elementem kosztu wytwarzania energii i ciepła w instalacjach objętych EU ETS, w tym wykorzystujących węgiel i gaz).
Dlaczego tak się dzieje? Ma to z pewnością źródło m.in. w olbrzymim koszcie budowy, który należy obecnie szacować na poziomie 500 mln – 1 mld zł. A dojdzie do tego brak preferencyjnego finansowania przy kolejnych instalacjach, którego na dzień dzisiejszy już nie ma.
W dyskusjach kompletnie umyka fakt, że „ujemną cenę paliwa” mają także np. bioodpady, a wytwarzana z nich energia cieplna jest jeszcze tańsza – 44,46 zł/GJ.
Kolejna ważna sprawa: MPEC patrzy na przyszłość ciepłownictwa niemal wyłącznie z perspektywy utrzymania obecnego modelu centralnego dostawcy ciepła.
Tymczasem w perspektywie 2030–2060 powinien rozwijać się również model bardziej zdecentralizowany. Wskazują na to strategiczne dokumenty Polski jak Krajowy Plan w dziedzinie Energii i Klimatu (KPEiK), czy projekt Strategii Transformacji Ciepłownictwa.
Projekt Strategii wskazuje bardzo wyraźnie, w jakim kierunku ma rozwijać się polskie ciepłownictwo. Zakłada zwiększanie udziału OZE, pomp ciepła, kotłów elektrodowych, wykorzystanie ciepła odpadowego (nie mylić z ciepłem ze spalarnia odpadów), geotermii, kolektorów słonecznych, biometanu, natomiast w okresie przejściowym wykorzystanie gazu ziemnego i biomasy.
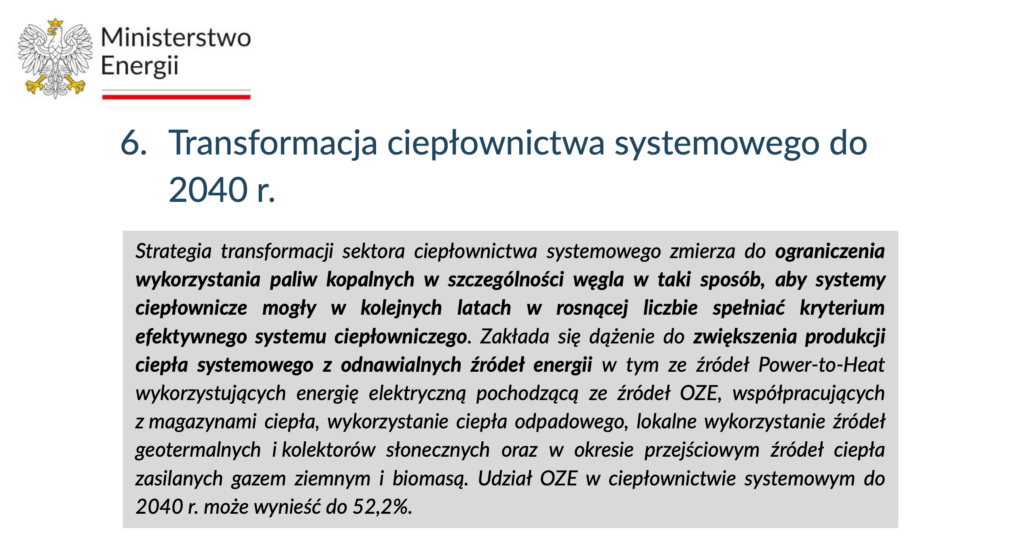
Znaczenie mają również magazyny ciepła, ponieważ pozwalają oddzielić moment produkcji ciepła od momentu jego wykorzystania i lepiej wykorzystać okresowe nadwyżki energii elektrycznej z OZE. Rozwój technologii jest przy tym dynamiczny. Pojawiają się nowe rozwiązania jak magazyny wykorzystujące materiały stałe np. piasek.
Jest to szczególnie istotne w przypadku nowych i modernizowanych budynków, których zapotrzebowanie na ciepło będzie coraz niższe. Już obecna dyrektywa EPBD zakłada, że od 2030 r. wszystkie nowe budynki w UE mają być budynkami zeroemisyjnymi.
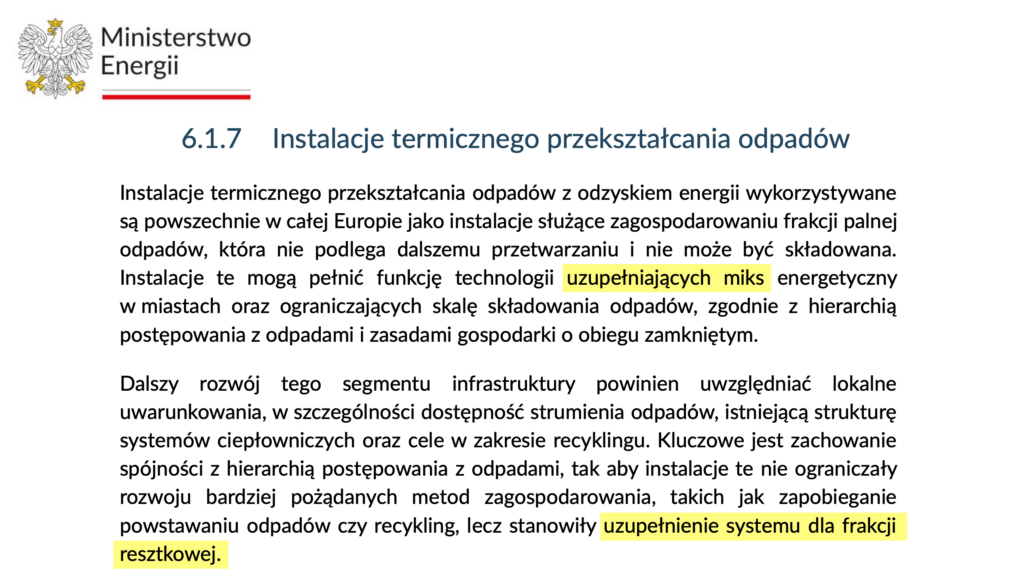
👉 A jaka w tym wszystkim ma być rola spalarni? Projekt Strategii transformacji ciepłownictwa do 2040 r., mówi bardzo wyraźnie: instalacje termicznego przekształcania odpadów mogą pełnić funkcję „technologii uzupełniających miks energetyczny”, a nie być jej podstawą jak to forsuje MPEC w Piekarach.
I właśnie dlatego należy wszystko to dokładnie przeanalizować w kontekście instalacji mającej funkcjonować przez kolejne 25–30 lat, a nie opierać się na dzisiejszych danych i powielać rozwiązania od których odchodzi się w Europie.